지하철 손잡이를 잡고 서 있다가 휴대폰 알림창에 '네이처셀 유상증자결정'이라는 제목이 뜨는 걸 봤습니다.
보유 중인 분이라면 이 제목만 보고 손이 먼저 움직이기 쉽습니다.
그런데 제목 뒤에 붙은 괄호 한 줄, '종속회사의 주요경영사항'을 확인하면 성격이 완전히 달라집니다.
- 네이처셀 본사가 아니라 지분 100% 미국 자회사 Nature Cell America inc.의 증자입니다
- 주주배정·실권주 미발행 구조라 모회사가 전액 인수하고 시장에 신주가 풀리지 않습니다
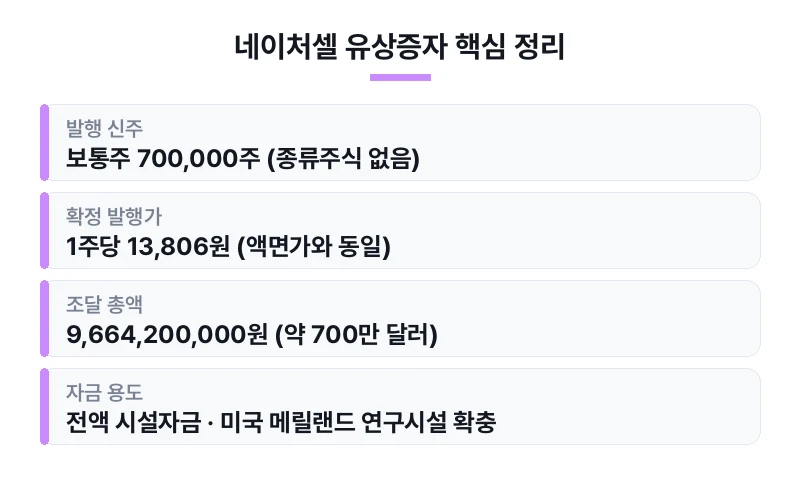
- 보통주 700,000주를 주당 13,806원에 발행해 9,664,200,000원을 조달합니다
- 조달액은 전액 시설자금으로 미국 메릴랜드 연구시설 확충에 쓰입니다
- 납입일 2026년 9월 8일, 이사회 결의일 2026년 8월 25일로 모두 미국 시간 기준입니다
늘어나는 주식은 상장사 주식이 아닙니다
이번 종속회사 유상증자로 발행주식총수가 늘어나는 쪽은 미국 자회사입니다.
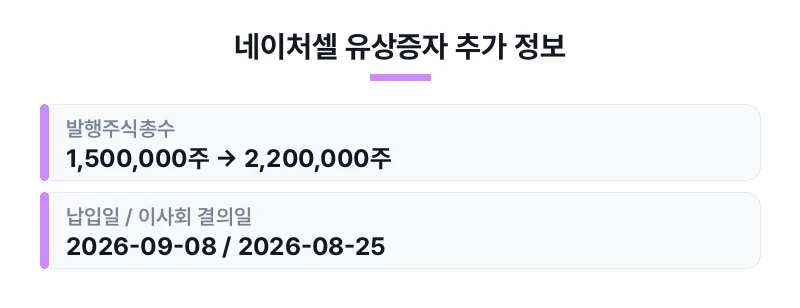
Nature Cell America inc.의 발행주식총수는 1,500,000주에서 2,200,000주로 약 46.7% 늘어납니다.
반면 코스닥에 상장된 네이처셀의 주식 수는 이 공시로 한 주도 변하지 않습니다.
주주배정 방식에 실권주 미발행이고 신주인수권 양도도 해당하지 않으니, 지분 100%를 가진 모회사가 700,000주를 그대로 받아 갑니다.
네이처셀 유상증자라는 제목 때문에 걱정하게 되는 지분 희석은 적어도 이번 건에서는 발생하지 않습니다.
| 항목 | 내용 |
|---|---|
| 발행 신주 | 보통주 700,000주 (종류주식 없음) |
| 확정 발행가 | 1주당 13,806원 (액면가와 동일) |
| 조달 총액 | 9,664,200,000원 (약 700만 달러) |
| 자금 용도 | 전액 시설자금 · 미국 메릴랜드 연구시설 확충 |
| 발행주식총수 | 1,500,000주 → 2,200,000주 (약 46.7% 증가) |
| 납입일 / 이사회 결의일 | 2026-09-08 / 2026-08-25 (미국 시간 기준) |
발행가 13,806원은 시장이 매긴 값이 아닙니다.
공시 전일 서울외국환중개 고시환율 1달러 1,380.60원을 적용해 주당 10달러를 원화로 환산한 액면 발행입니다.
2025년 10월 13일 공시된 이전 증자의 발행가 14,019원도 같은 10달러에 대응하는 값이어서, 두 발행가의 차이는 환율에서 나온 것입니다.
그래서 이 가격을 네이처셀 주가의 밸류에이션 근거로 삼는 건 의미가 없습니다.
납입일 환율에 따라 총액 96억 6,420만원도 달라질 수 있는 잠정치입니다.
96억원이 향하는 곳은 볼티모어입니다
네이처셀 자회사에 들어가는 이 시설자금의 사용처는 빚을 갚거나 당장의 운영비를 대는 쪽이 아닙니다.
미국 자회사는 2025년 10월 1일 이사회에서 메릴랜드주 볼티모어 1401 Severn Street의 토지·건물을 140억 9,184만원에 취득하기로 의결했고, 잔금일은 2026년 2월 10일이었습니다.
같은 해 10월 13일에는 이 부지 매입 등 시설자금 명목으로 154억 2,090만원 규모 증자도 공시된 바 있습니다.
이번 96억 6,420만원은 그 부지 위에 연구시설을 채워 넣는 후속 단계로 읽는 편이 자연스럽습니다.
줄기세포 관련주에 미국 시설 투자가 반복되는 배경에는 규제 판단이 있습니다.
2026년 5월 21일 FDA 미팅에서 조인트스템은 미국 내 추가 임상 3상 없이 국내 3상 데이터만으로 품목허가(BLA) 신청이 가능하다는 결론을 받았습니다.
다만 시설이 갖춰지는 것과 허가·매출이 나오는 것은 다른 문제이고, 그 사이에는 보통 몇 년이 걸립니다.
"희석이 없다"는 말이 닿는 범위
희석이 없다는 건 이번 공시 자체에 한정된 이야기입니다.
네이처셀은 앞서 170억원 규모 제5회 무기명식 이권부 무보증 사모 전환사채를 발행했고, 납입일은 2026년 8월 7일, 만기는 2029년 8월 7일, 전환가액은 24,307원입니다.
전환청구기간은 2027년 8월 7일부터 2029년 7월 7일까지이며, 조달액 중 100억원이 타법인 증권 취득자금으로 볼티모어 캠퍼스 생산시설 투자에 배정돼 있습니다.
미국 사업 자금과 얽힌 잠재적 희석 요인은 이번 증자가 아니라 이 전환사채 쪽에 있는 셈입니다.
배정액 100억원과 이번 출자액 96억 6,420만원이 비슷해 재원이 이어졌을 가능성은 있지만, 두 건의 연결이 공시로 확인된 내용은 아닙니다.
순서만 놓고 보면 외부에서 돈을 끌어오는 단계는 8월 초에 이미 지났고, 이번 공시는 그 돈을 미국 법인으로 옮겨 집행하는 단계에 가깝습니다.
연결 기준으로는 모회사와 자회사 사이의 내부거래라 연결 자산이 새로 늘어나지도 않습니다.
숫자를 볼 때 같이 챙길 것들
- 조달액 96억 6,420만원은 연결 자산총액 74,731,473,448원의 약 12.9%로, 가벼운 규모는 아닙니다
- 실제로 96억원대 현금이 빠져나가므로 별도 기준 현금·현금성자산 여력을 함께 봐야 합니다
- 네이처셀 공시의 종속회사 재무수치는 2025년말 기준이며, 자산총액은 18,013,482,315원입니다
- 공시에는 자산총액 비중이 5로 적혀 있으나 실제 계산치는 약 24.1%라 DART 원문 확인이 필요합니다
- 납입일과 이사회 결의일이 모두 미국 현지시각이라 국내 일정과 하루 차이가 날 수 있습니다
저라면 이번 종속회사 유상증자 결정을 호재나 악재 어느 쪽으로 분류하기보다, 예고돼 있던 미국 투자 계획이 실제로 집행되고 있다는 확인 정도로 보겠습니다.
주식 수가 늘지 않으니 수급 부담은 없지만, 그렇다고 매출이나 이익이 당장 늘어나는 사건도 아니기 때문입니다.
제가 다음으로 확인할 것은 8월에 발행한 전환사채 대금 가운데 볼티모어 투자에 배정된 100억원의 집행 내역과, 메릴랜드 시설이 언제부터 실제로 돌아가기 시작하는지입니다.
이 글은 투자 판단에 대한 조언이 아니라 공시 내용을 정리한 정보 제공 글입니다.
투자의 최종 책임은 투자자 본인에게 있습니다.
이번 건처럼 제목만으로는 성격을 알기 어려운 공시의 원문 분석과 실시간 종목 토론은 시세공간에서 이어집니다.
같은 종목을 보고 있는 사람들의 해석을 함께 확인해 보셔도 좋습니다.