디와이씨가 2026년 10월 15일 공시한 자기주식취득 신탁계약 해지는 매입 취소가 아닌 만기 종료입니다. 신탁으로 취득한 800,922주(3.65%)와 총 보유 자기주식 801,906주의 의미, 소각·처분 시 주가 영향을 공시 숫자로 정리했습니다.
제목만 보면 "자사주 매입이 취소됐다"로 읽히기 쉽습니다.
디와이씨는 2026년 10월 15일 주요사항보고서(자기주식취득신탁계약해지결정)를 공시했는데, 여기서 말하는 해지는 매입 계획을 접은 것이 아닙니다.
계약기간 2026.06.16~2026.10.15가 만기에 도달해 종료된 것이고, 신탁을 통해 사기로 한 주식은 이미 다 사들인 상태입니다.
먼저 이 오해부터 공시 원문의 숫자로 교정하겠습니다.
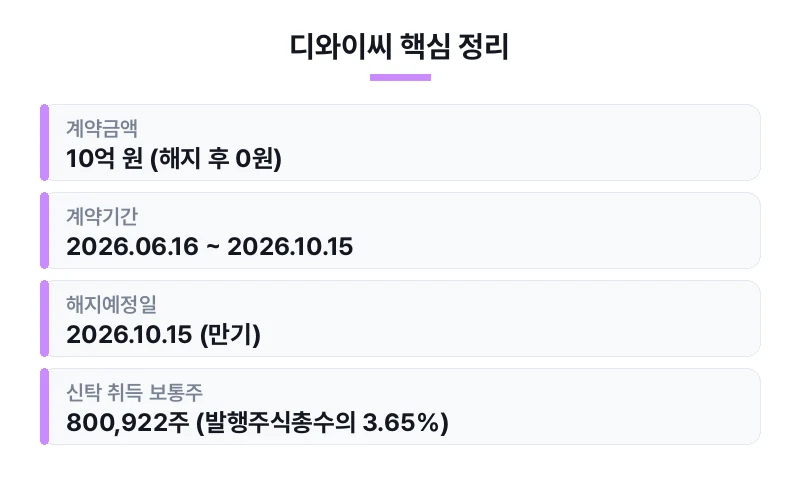
공시 한 장 요약
| 항목 | 내용 |
|---|---|
| 계약금액 | 10억 원 (해지 후 0원) |
| 계약기간 | 2026.06.16 ~ 2026.10.15 |
| 해지예정일 | 2026.10.15 (만기) |
| 신탁 취득 보통주 | 800,922주 (발행주식총수의 3.65%) |
| 기타취득분 | 984주 (0.00%) |
| 총 보유 자기주식 | 801,906주 |
| 발행주식총수 | 21,922,602주 |
| 수탁기관 | 한국투자증권(주) |
'해지'가 매입 취소가 아닌 이유
자기주식취득 신탁계약은 회사가 증권사에 돈을 맡기고 그 증권사가 시장에서 회사 주식을 사 모으는 구조입니다.
계약이 만기로 끝나면 신탁재산에 담겨 있던 주식이 회사 명의로 이전됩니다.
즉 해지는 주식이 사라지는 사건이 아니라, 주식의 보관 주체가 증권사 신탁에서 회사 금고로 바뀌는 사건입니다.
만기 해지여서 별도 이사회 결의도 필요하지 않았습니다.
숫자로도 확인됩니다.
계약금액 10억 원이 해지 후 0원으로 적힌 것은 신탁에 맡긴 현금이 소진·정산됐다는 뜻이고, 그 결과물이 보통주 800,922주입니다.
여기에 기타취득분 984주를 더해 회사가 들고 있는 자기주식은 801,906주가 됩니다.
이 984주는 스팩합병 반대주주의 주식매수청구권 행사분과 단주 취득분으로, 이번 신탁계약과는 성격이 다른 별개의 물량입니다.
참고로 디와이씨는 2021년 한국제8호스팩과 합병(합병가액 1,412원, 합병비율 1:0.6418182, 합병기일 11월 30일)해 그해 12월 코스닥에 상장했고, 당시 상장주관사가 한국투자증권이었습니다.
기타취득 984주의 출처와 이번 수탁기관의 배경이 모두 이 상장 경로와 맞물려 있습니다.
상장 당시 발행주식총수는 2,010만 7,271주였고, 현재 공시된 21,922,602주는 그 이후 주식수가 늘어난 결과입니다.
800,922주의 향방이 진짜 변수
해지 자체는 예정된 일정이어서 주가 반응은 제한적일 전망입니다.
다만 짚어야 할 변화가 하나 있습니다. 신탁이 시장에서 주식을 사들이던 매수세가 이제 멈춘다는 점입니다.
수급상으로는 약한 부담 요인이지만 이미 계약기간이 공시로 알려져 있던 내용이라 새로운 악재로 보기는 어렵습니다.
중기적으로는 회사가 직접 보유하게 된 3.65%를 어디에 쓰는지가 방향을 가릅니다.
소각하면 유통주식수가 줄어 주주가치 제고 요인이 되고, 시장 매각이나 교환사채 발행 재원 등 처분에 쓰면 오버행 요인이 됩니다.
이번 공시에는 소각·처분 계획이 담겨 있지 않으므로, 후속 공시를 기다려야 하는 상태입니다.
확인해 둘 항목을 정리하면 다음과 같습니다.
- 자기주식 소각 또는 처분 계획 공시 여부
- 보유 기간이 길어질 경우의 오버행 우려
- 신탁 매수세 종료에 따른 수급 공백
- 신탁 취득 평균단가와 현재 주가의 괴리 수준
실적 흐름과 함께 봐야 하는 부분
자사주 판단은 회사의 이익 체력과 떼어 놓고 보기 어렵습니다.
회사가 공시한 2026년 상반기 잠정 실적은 연결 매출 697억 원(전년 동기 대비 +34.5%), 영업이익 63억 원(+115.3%)입니다.
스텔란티스향 공급 확대와 2026년 3월부터 시작된 BMW 차량용 샤프트 10종 양산이 본업 성장 요인으로 거론되고, 방산 자회사 디와이씨다이나믹스가 상반기 매출 50억 원을 보탰습니다.
본업은 자동차 동력전달장치 부품입니다.
2023년 상반기 누적 매출 기준 품목 비중은 샤프트 42.8%·플랜지 21.1%·피니언 14%·디프케이스 9.4%·링기어 7.5%·요크 4.1%였고, 주요 고객은 GKN·ZF·AAM·다임러 등 해외 완성차·부품사입니다.
자회사 디와이씨다이나믹스는 1994년 설립된 초정밀 금속가공 업체로 포탄 핵심 부품과 중거리 지대공 유도무기 '천궁' 정밀 구성품을 공급해 왔습니다.
마무리
이번 공시는 결론이 담긴 문서가 아니라 질문을 남기는 문서입니다.
회사는 자기주식 801,906주를 손에 들었고, 그 주식을 소각할지 처분할지는 아직 밝히지 않았습니다.
저라면 해지 자체에 반응하기보다 다음 자기주식 관련 공시가 소각인지 처분인지를 먼저 확인하겠습니다.
덧붙여 신탁 취득 평균단가와 현재 주가의 거리도 같이 보겠습니다. 회사가 어느 가격대에서 자기 주식을 사 모았는지는 이후 활용 방식을 추측하는 데 참고가 되기 때문입니다.
디와이씨 공시 원문 분석과 실시간 종목 토론은 시세공간에서 이어서 볼 수 있습니다.
자기주식 소각·처분 후속 공시가 올라오면 그곳에서 숫자로 함께 확인해 보세요.
이 글은 투자 판단에 대한 조언이 아니라 공시 내용을 정리한 정보 제공 글입니다.
투자의 최종 책임은 투자자 본인에게 있습니다.
참고 자료
'주식정보' 카테고리의 다른 글
| 레드엔비아 유상증자, 2.85억원으로 CAVD 임상을 어디까지 갈 수 있을까 (0) | 2026.10.15 |
|---|---|
| 에스원 공개매수, 99,000원에 11.96%를 사서 소각한다는 말의 뜻 (0) | 2026.10.15 |
| 포커스에이아이 유상증자 16억 납입 완료, 호재일까 악재일까 (0) | 2026.10.14 |
| 티피씨글로벌 자사주 20억 매입, 1,714원 기준 116만주를 사는 이유 (0) | 2026.10.14 |
| 하이퍼코퍼레이션 유상증자 110억, 최대주주가 바뀌면 주가는 어떻게 되나 (0) | 2026.10.14 |


