티피씨글로벌 자사주 취득 신탁계약 20억 원, 기준가 1,714원에 1,166,861주. 6월 신탁 해지로 983,188주가 현물 반환된 이력과 소각 미확정까지 짚어 호재 강도를 정리했습니다.
티피씨글로벌이 2026년 10월 14일 주요사항보고서(자기주식취득신탁계약체결결정)를 공시했습니다.
결론부터 말씀드리면, 티피씨글로벌 자사주 취득은 주가에 실질적인 하방 지지 효과를 줄 수 있는 호재이지만, 그 강도는 제한적입니다.
이유는 세 가지입니다.
발행주식을 줄이는 소각이 확정되지 않았고, 신탁계약은 계약금액만큼 반드시 사야 하는 구조가 아니며, 이 회사는 올해 6월 체결한 신탁계약이 해지되어 주식을 현물로 돌려받은 이력이 있습니다.
근거를 차례로 짚겠습니다.
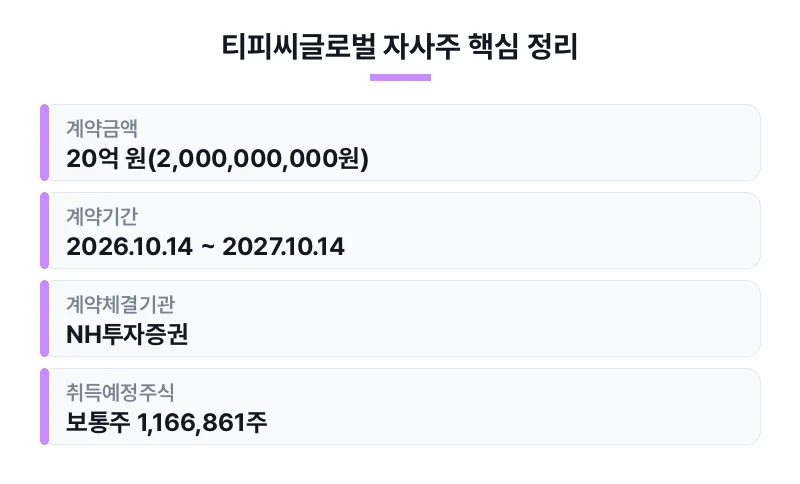
계약 조건 요약 — 20억 원, 1년, NH투자증권
| 항목 | 내용 |
|---|---|
| 계약금액 | 20억 원(2,000,000,000원) |
| 계약기간 | 2026.10.14 ~ 2027.10.14 (1년) |
| 계약체결기관 | NH투자증권 |
| 취득예정주식 | 보통주 1,166,861주 |
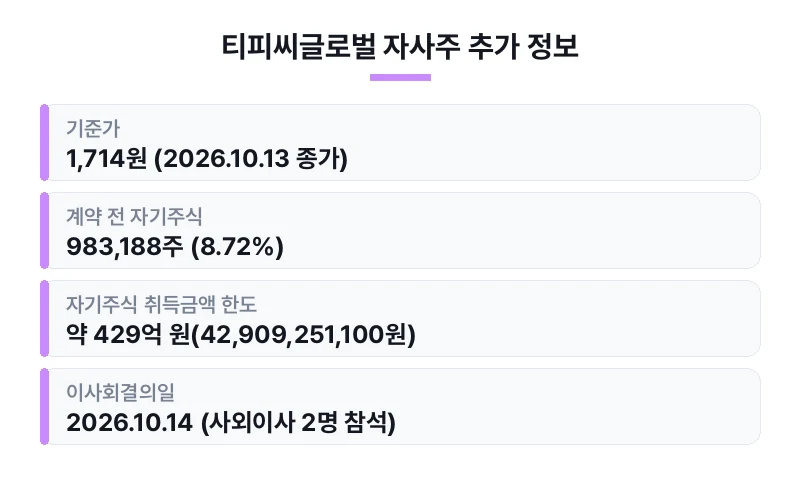
| 기준가 | 1,714원 (2026.10.13 종가) |
| 계약 전 자기주식 | 983,188주 (8.72%) |
| 자기주식 취득금액 한도 | 약 429억 원(42,909,251,100원) |
| 이사회결의일 | 2026.10.14 (사외이사 2명 참석) |
취득예정주식 1,166,861주는 계약금액 20억 원을 10월 13일 종가 1,714원으로 나눈 수치입니다.
주가가 오르면 같은 20억 원으로 살 수 있는 주식 수는 줄고, 내리면 늘어납니다.
즉 이 숫자는 확정 수량이 아니라 현재 주가를 기준으로 한 환산값입니다.
눈여겨볼 지점은 규모입니다.
이번 취득예정주식은 계약 전 보유 자기주식 983,188주(지분율 8.72%)보다 많습니다.
소형주에서 이 정도 물량이 1년에 걸쳐 시장에서 빠진다면 수급에 미치는 영향은 작지 않습니다.
왜 '20억 원을 다 쓴다'고 읽으면 안 되는가
여기서 신탁계약과 직접취득의 차이를 짚겠습니다.
직접취득은 3개월 안에 목표 수량을 전량 매수해야 합니다.
반면 신탁계약은 6개월에서 1년의 계약기간에 걸쳐 나눠 매입하면 되고, 계약금액만큼 사지 못해도 체결 후 6개월이 지나면 해지가 가능합니다(출처: 뉴시스).
게다가 신탁계약 공시에는 계약체결기관과 계약기간만 담기므로, 실제로 얼마를 사들였는지는 사후에 취득상황보고서로만 확인할 수 있습니다(출처: IB토마토).
그래서 공시일에 20억 원어치 매수가 예정된 것으로 읽으면 과대평가가 됩니다.
재무적 부담 자체는 크지 않습니다.
자기주식 취득금액 한도가 약 429억 원인데 계약금액은 20억 원으로, 한도의 약 4.7% 수준입니다.
돈이 없어서 못 사는 상황은 아니라는 뜻이고, 이행 가능성 측면에서는 긍정적인 조건입니다.
6월 신탁 해지와 983,188주 현물 반환이 남긴 숙제
이번 공시에서 가장 조심해서 읽어야 할 대목입니다.
올해 6월 1일 체결한 신탁계약이 해지되어 983,188주가 현물로 반환되었고, 당시 직접 취득금액은 약 20억 원이었습니다.
신탁계약을 해지하면 이미 매입한 주식은 현금이 아니라 주식 그대로 회사 계좌로 돌아오고, 회사는 이를 보유하거나 시장에 매각할 수 있는 구조입니다(출처: 비즈워치, 데일리팜).
지금 보유 중인 8.72%가 바로 그 결과물입니다.
이번 계약 역시 '신탁계약 종료 시 소각 전까지 보유'로만 기재되어 있습니다.
소각하겠다는 확약이 아니라, 소각하기 전까지는 들고 있겠다는 서술입니다.
매입한 주식이 소각되면 발행주식총수가 줄어 주당 가치가 올라가지만, 보유에 머물면 언제든 처분 물량으로 바뀔 수 있습니다.
'자사주 매입 호재'의 강도가 갈리는 지점이 여기입니다.
참고로 자사주 소각 의무화 입법 논의에서 신탁을 통한 간접 취득분도 의무 대상에 포함하려는 움직임이 보도된 바 있습니다(출처: IB토마토).
다만 통과 여부는 확인되지 않았습니다.
티피씨글로벌 주가, 단기와 중기를 나눠 보기
단기로는 투자심리 개선과 신탁 매수세 유입으로 소폭 상승 또는 하방 지지 효과를 기대할 수 있습니다.
중기로는 1년의 신탁 기간 동안 꾸준한 매수 수요가 주가 하단을 받쳐줄 수 있지만, 매입이 소각으로 이어지지 않으면 주당가치 제고 효과는 제한적입니다.
그 이후는 실적과 업황이 방향을 좌우합니다.
외국인 보유 비중은 9월 30일 2.45%에서 10월 13일 2.34%로 0.11%p 낮아진 상태입니다.
펀더멘털도 함께 봐야 합니다.
2025년 연결 매출은 794억 원으로 2024년 804억 원 대비 1.3% 감소했고, 같은 해 영업손실은 약 31억 원입니다(자료에 따라 약 33억 원, 출처: 네이트 뉴스·치킨스탁).
사업 구성은 2025년 제품별 매출 비중 기준으로 인발방진류 약 29%, PVC 상·하수도·소방용 배관 약 26%, PIPE ASSY 약 20%, 강관류 약 13% 순입니다(출처: FnGuide).
앞으로 확인할 항목을 정리하면 다음과 같습니다.
- 취득상황보고서 — 계약기간 중 실제 매입 수량과 평균 단가
- 소각 결정 공시 여부 — 보유에 머무는지, 발행주식총수를 줄이는지
- 기존 자기주식 983,188주(8.72%)의 처분 또는 소각 계획
- 체결 후 6개월(2027년 4월경) 시점의 해지 여부
- 분기 실적 — 영업손실 흐름이 돌아서는지
제가 이 공시를 본다면 당장의 주가 반응보다 취득상황보고서의 실제 매입 속도를 먼저 보겠습니다.
6월 계약이 해지로 끝난 이력이 있으니, 말보다 체결 내역이 더 많은 것을 알려줍니다.
소각 공시가 따라붙는지도 같은 무게로 지켜볼 대목입니다.
이 글은 투자 판단에 대한 조언이 아니라 공시 내용을 정리한 정보 제공 글입니다.
투자의 최종 책임은 투자자 본인에게 있습니다.
공시 원문을 숫자로 뜯어보는 분석과 종목별 실시간 토론은 시세공간에서 이어서 확인할 수 있습니다.
취득상황보고서나 소각 공시 같은 후속 공시도 올라오는 대로 같은 방식으로 정리해 두겠습니다.
참고 자료
'주식정보' 카테고리의 다른 글
| 에스원 공개매수, 99,000원에 11.96%를 사서 소각한다는 말의 뜻 (0) | 2026.10.15 |
|---|---|
| 포커스에이아이 유상증자 16억 납입 완료, 호재일까 악재일까 (0) | 2026.10.14 |
| 하이퍼코퍼레이션 유상증자 110억, 최대주주가 바뀌면 주가는 어떻게 되나 (0) | 2026.10.14 |
| 로터스카스코리아 유상증자 30억 원, 운영자금이라는 목적부터 따져봅니다 (0) | 2026.10.13 |
| 에코프로비엠 유상증자 발행가액 89,500원 확정, 2차 가격이 더 높았다는 건 무슨 뜻일까 (0) | 2026.10.13 |


