SK디앤디 유상증자 확정 발행가액 2,260원, 신주 44,681,000주와 1주당 2.4014179012주 배정, 10월 12~13일 청약과 28일 신주 상장일, 채무상환 자금 용도까지 공시 기준으로 정리했습니다.
SK디앤디가 2026년 10월 7일 제출한 주요사항보고서(유상증자결정) 기재정정으로 SK디앤디 유상증자의 최종 발행가액이 1주당 2,260원으로 확정됐습니다.
제목만 보면 "유상증자가 새로 결정됐다"로 읽히지만, 이번 공시는 새 결정이 아닙니다.
증자 자체는 이미 2026년 7월 28일에 결정돼 있었고, 이번에 채워진 칸은 발행가액 하나입니다.
신주 수, 청약 일정, 자금 사용 목적은 모두 그대로입니다.
그래서 이 글은 "무엇이 새로 정해졌고, 무엇이 7월부터 이미 정해져 있었는지"를 가르는 데서 시작하겠습니다.
확정된 것은 가격 하나, 핵심 요약
- 확정 발행가액 1주당 2,260원 — 액면가 1,000원의 2.26배
- 신주 44,681,000주, 증자 전 보통주 18,617,382주 — 기존 주식의 약 240%
- 구주주 1주당 2.4014179012주 배정, 초과청약은 신주 1주당 0.2주
- 구주주 청약 10월 12~13일 → 납입 10월 15일 → 신주 상장예정 10월 28일
- 자금 용도는 채무상환 100,979,060,000원, 실권주는 재공모 없이 미발행
"3,060원" 기억하신다면 비교해야 할 숫자
두 번째 오해는 조달 금액입니다.
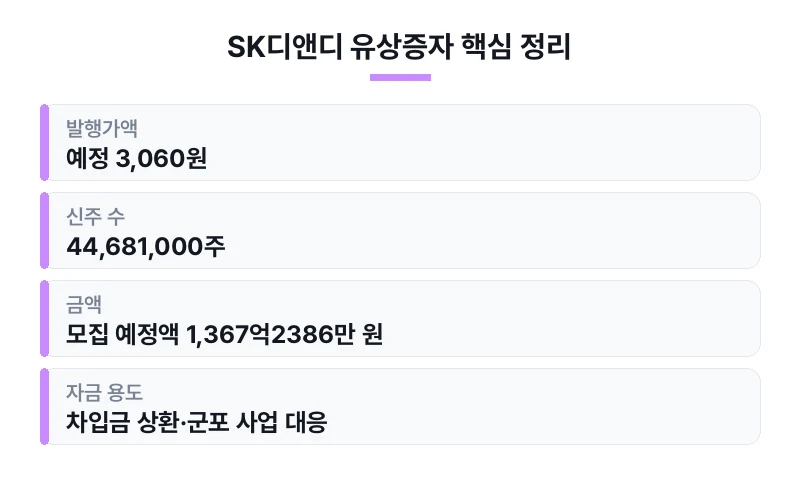
7월 28일 이사회 결의 당시 보도된 예정 발행가는 3,060원, 모집 예정액은 1,367억2386만 원이었습니다(한국경제).
이번에 확정된 가격은 2,260원이고, 공시에 적힌 채무상환 자금 용도는 100,979,060,000원입니다.
주식 수는 44,681,000주로 변동이 없는데 단가가 내려갔으니, 예정액과 확정 규모 사이에 차이가 생긴 구조입니다.
| 구분 | 7월 28일 결의 시점 | 10월 7일 정정 공시 |
|---|---|---|
| 발행가액 | 예정 3,060원 | 확정 2,260원 |
| 신주 수 | 44,681,000주 | 44,681,000주(변동 없음) |
| 금액 | 모집 예정액 1,367억2386만 원 | 채무상환 100,979,060,000원 |
| 자금 용도 | 차입금 상환·군포 사업 대응 | 채무상환(변동 없음) |
여기서 주의할 점이 하나 더 있습니다.
실권주가 재공모 없이 미발행 처리되므로, 청약률이 낮으면 실제 조달액은 계획보다 줄어들 수 있습니다.
즉 공시에 적힌 약 1,010억 원은 "청약이 다 채워졌을 때의 상한"에 가깝습니다.
희석을 "청약하면 피한다"는 오해
세 번째 오해가 가장 비싼 오해입니다.
배정비율 1주당 2.4014179012주는 100주 보유자에게 240주 남짓이 배정된다는 뜻이고, 그 신주를 사려면 1주당 2,260원을 추가로 넣어야 합니다.
청약은 희석을 없애는 장치가 아니라, 늘어나는 주식 수만큼 돈을 더 넣어 자기 지분율을 유지하는 선택입니다.
반대로 청약하지 않으면 신주인수권이 소멸하고 지분 희석은 그대로 받습니다.
신주배정기준일은 2026년 9월 2일로 이미 지났고, 신주인수권증서 상장 기간(9월 21~29일)도 종료된 상태입니다.
지분 구조 쪽 배경도 함께 보셔야 합니다.
최대주주는 사모펀드 한앤컴퍼니로, SK디스커버리 보유 582만1751주(31.3%)를 약 742억 원에 넘겨받아 최대주주가 됐습니다(heraldk).
두 차례 공개매수에도 지분율이 79% 수준에서 멈춰 자진 상장폐지가 성사되지 않았고, 그 직후 추진된 240% 규모 증자를 두고 소액주주 지분 희석 논란이 일었습니다(아시아경제·디지털데일리).
또 2026년 8월 5일 금융감독원이 이 증자의 증권신고서에 정정요구를 내 효력이 정지된 이력도 있습니다(머니투데이).
금감원은 구체 사유 대신 "중요사항 기재가 불분명해 투자자의 합리적 판단을 저해할 수 있는 경우"라고만 설명했습니다.
남은 일정에서 점검할 것
- 10월 12~13일 — 구주주 청약. 이 기간을 넘기면 신주인수권은 소멸합니다.
- 10월 15일 — 납입일. 확정가 2,260원이 당시 주가 대비 어느 수준인지가 청약률을 가릅니다.
- 10월 28일 — 신주 상장예정일. 기존 주식의 2배를 넘는 물량이 유통에 들어옵니다.
- 증권신고서·투자설명서 최종본 — 일부 항목에 7월 28일·8월 31일 시점 문구가 남아 있습니다.
- 배정 주식 수는 기준일 전 자기주식 변동 등으로 달라질 수 있습니다.
성격을 정리하면 중립 이하의 악재에 가깝습니다.
이미 7월에 공시된 사안의 가격 확정 절차라 새로운 정보는 제한적이지만, 규모가 커서 희석 영향이 작지 않습니다.
자금 용도가 채무상환이라 성장 투자보다 재무구조 개선 성격이 강한 점도 같이 봐야 합니다.
다만 이자 부담이 줄고, 대규모 증자가 확정돼 불확실성이 해소되는 면은 긍정적입니다.
참고로 외국인 보유 비중은 2026년 9월 23일 0.5%에서 10월 6일 0.44%로 0.06%포인트 낮아졌습니다.
저라면 청약 여부를 가격 비교만으로 정하지 않고, 10월 28일 신주 상장 이후의 유통 물량과 주당 가치 희석 폭을 함께 두고 보겠습니다.
증자 후 주식 수가 크게 늘어나는 만큼, 결국 실적 개선 속도가 회복의 변수라고 봅니다.
이번 유상증자처럼 공시 원문을 숫자 단위로 뜯어본 분석과 실시간 종목 토론은 시세공간에서 이어서 보실 수 있습니다.
청약 일정이 지나간 뒤의 수급 흐름도 같은 곳에서 확인해 보시면 좋겠습니다.
이 글은 투자 판단에 대한 조언이 아니라 공시 내용을 정리한 정보 제공 글입니다.
투자의 최종 책임은 투자자 본인에게 있습니다.
참고 자료
- DART 공시 원문 — SK디앤디 주요사항보고서(유상증자결정) (2026년 10월 7일 접수)
- 시세공간 — SK디앤디 공시 분석과 종목 토론
- 포커스에이아이 유상증자, 7개월 끌던 증자가 대상자를 바꿨습니다
- 삼영이엔씨 유상증자 100억, 새 주인 화이브오션은 어떤 회사인가
- 네이처셀 유상증자 공시, 놀라기 전에 딱 한 줄만 확인하세요
'주식정보' 카테고리의 다른 글
| 알파칩스 무상증자 거래정지, 11시 17분부터 30분간 벌어지는 일 (0) | 2026.10.07 |
|---|---|
| 솔리스 합병 정정 공시, 합병신주 889,126주가 889,128주로 바뀐 까닭 (0) | 2026.10.07 |
| DART 공시 800건 중 진짜 중요한 것만 골라알려주는, 시세공간 공시 분석 업데이트 안내 (0) | 2026.07.23 |
| 삼성바이오로직스 가이던스 정합성 분석 | 2026 1분기 매출, 계절성 기준 정합 여부 점검 (0) | 2026.06.12 |
| 풍산홀딩스 2026 가이던스 정합성 분석 - 1Q 단독 56.8% 달성, 연간 실적 대폭 상회 가능성 점검 (0) | 2026.06.10 |


